智能基础制造装备制造项目市场调研报告
一、引言
随着全球制造业向智能化、数字化方向转型,智能基础制造装备作为智能制造的核心支撑,正迎来快速发展期。本报告旨在全面调研智能基础制造装备制造项目的市场环境、产业现状、竞争格局及发展趋势,为项目投资决策提供数据支持和战略参考。
二、智能基础制造装备概述
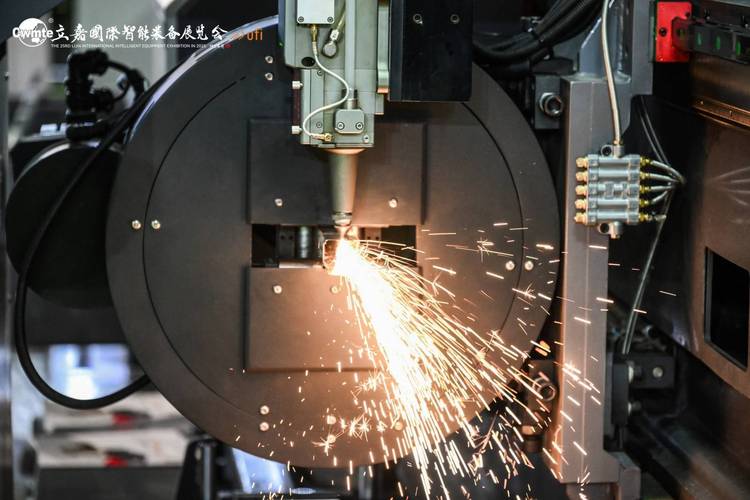
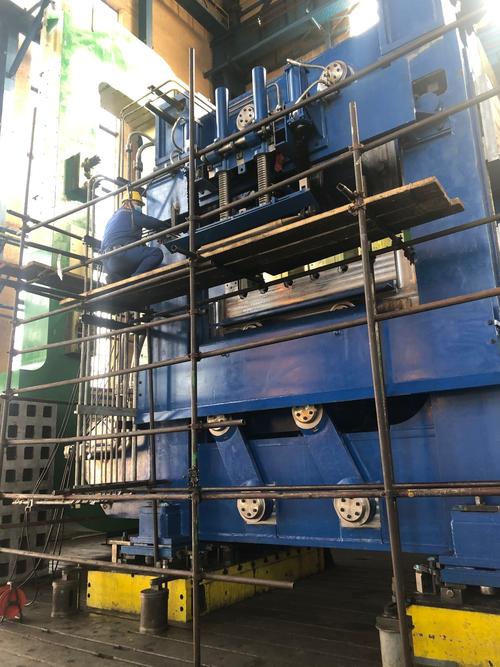
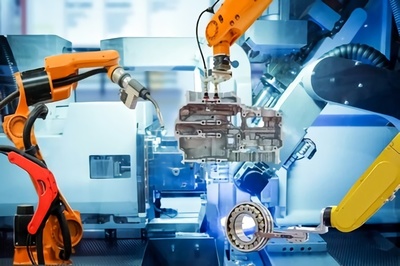
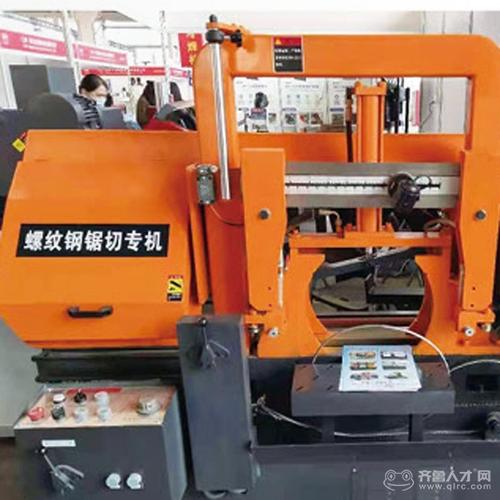
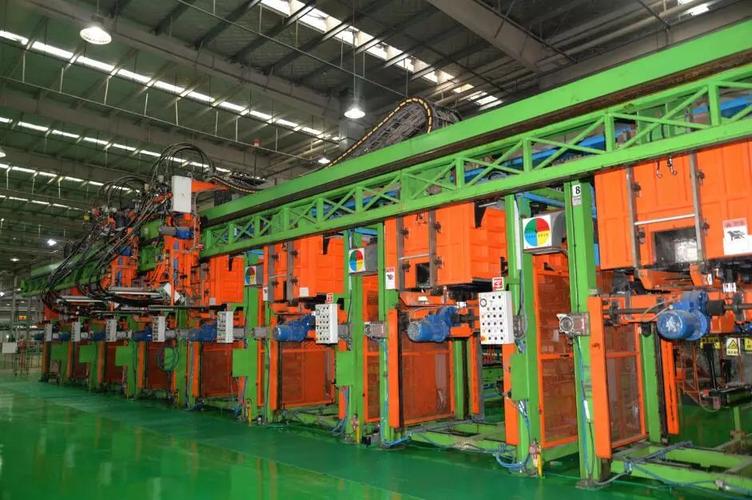
智能基础制造装备是指具备感知、分析、决策和执行能力的制造装备,主要包括智能机床、工业机器人、增材制造装备、智能检测与装配装备、智能物流与仓储装备等。其核心特征在于融合了信息技术、自动化技术与制造技术,实现生产过程的柔性化、智能化和高效化。
三、全球市场概况
- 市场规模:据国际机器人联合会(IFR)及行业研究机构数据,2023年全球智能基础制造装备市场规模约XXX亿美元,预计2023-2030年复合年增长率(CAGR)为X%,到2030年将突破XXX亿美元。
- 区域分布:亚太地区市场份额最大,占全球约XX%,其中中国、日本、韩国为主要贡献者;北美和欧洲紧随其后,分别占XX%和XX%。
- 发展趋势:工业4.0推进、劳动力成本上升、供应链韧性需求增强,推动全球智能装备需求持续增长。
四、中国智能基础制造装备市场分析
- 政策环境:国家层面出台《“十四五”智能制造发展规划》《关于推动未来产业创新发展的实施意见》等政策,明确将智能基础制造装备列为重点发展方向。
- 市场规模:2023年中国智能基础制造装备市场规模达到XXXX亿元,同比增长XX%,预计2025年将超过XXXX亿元。
- 细分市场:
- 智能机床:市场规模XXX亿元,数控化率持续提升,高端五轴联动数控机床国产化进程加速。
- 工业机器人:2023年产量XX万台,市场规模XXX亿元,但高端领域仍依赖进口,国产替代空间巨大。
- 增材制造装备:市场规模XX亿元,广泛应用于航空航天、医疗等领域,年均增速超XX%。
- 智能检测与装配装备:市场规模XXX亿元,机器视觉、在线检测等技术快速普及。
- 智能物流与仓储装备:市场规模XXX亿元,自动化立体库、AGV/AMR等需求旺盛。
五、产业链与竞争格局
- 上游:核心零部件包括伺服电机、减速器、控制器、传感器等,高端部件仍以进口为主(如发那科、西门子、博世力士乐等)。
- 中游:装备制造企业,国际龙头包括西门子、发那科、ABB、库卡等;国内代表企业有沈阳机床、华中数控、新松机器人、埃斯顿等。
- 下游:应用领域覆盖汽车、3C电子、航空航天、轨道交通、新能源等。
- 竞争格局:国际品牌在高端市场占据主导,国内企业在中低端市场具有性价比优势,正逐步向高端突破。
六、市场驱动因素与挑战
驱动因素:
- 制造业转型升级需求迫切
- 劳动力成本上升与招工难
- 政策扶持力度加大
- 技术进步(AI、5G、数字孪生等)赋能
挑战:
- 核心零部件受制于人
- 高端人才缺口
- 行业标准与生态尚不完善
- 国际竞争加剧
七、发展趋势
- 智能化:装备具备自感知、自适应、自决策能力。
- 柔性化:适应多品种、小批量生产模式。
- 绿色化:节能降耗、低碳制造。
- 服务化:从卖产品向卖“产品+服务”转型,提供全生命周期管理。
- 平台化:基于工业互联网的平台化协同制造。
八、投资建议
- 重点关注高端数控机床、智能机器人核心部件、增材制造等细分领域。
- 加强与高校院所合作,突破关键核心技术。
- 布局工业互联网平台,提升装备智能化水平。
- 考虑通过并购或国际合作获取先进技术。
- 把握政策红利,积极参与国家智能制造试点示范项目。
如若转载,请注明出处:http://www.bbgshouji.com/product/32.html
更新时间:2026-10-24 10:00:21